

Grzegorz Kamiński: „Surowce krytyczne” w półprzewodnikach
Ostatnio dużo się pisze o łańcuchach dostaw i o krytycznych minerałach. Ponadto napięcie gospodarcze na linii USA-Chiny oraz dominacja Chin w wielu kluczowych surowcach w pełni uzasadnia duże zainteresowanie tą tematyką. W momencie wybuchu kilku wojen, Rosja-Ukraina oraz USA-Iran, pojawiły się informacje o potencjalnych problemach z dostawami gazów dla przemysłu półprzewodnikowego takich jak neon czy hel. Z tego powodu w tytule użyłem słowa surowce a nie minerały. Cudzysłów sugeruje, że moim zdaniem wiele z tych informacji o krytycznych surowcach powstaje tylko dlatego, by informacje na ten temat “lepiej się klikały” a ma niewiele wspólnego z rzeczywistymi problemami w ich pozyskaniu.
Grzegorz Kamiński
Kilka przykładów zwiększania „klikalności”
W momencie agresji Rosji na Ukrainę powstały teksty o problemach z dostawami gazu szlachetnego neonu. Na łamach Rzeczpospolitej pojawił się w marcu 2022 tekst pod tytułem: “Ukraina wstrzymuje produkcję neonu. Cios w rynek półprzewodników” – https://www.rp.pl/biznes/NEON.
Po wybuchu konfliktu na Bliskim Wschodzie w tej samej gazecie, w marcu bieżącego roku, pojawił się tekst: “Brak ropy to nie najgorszy scenariusz. Przez Iran świat czeka kryzys helowy” – https://cyfrowa.rp.pl/globalne-interesy/HEL
Na portalu IT Reseller pojawił się w październiku 2025 tekst o restrykcjach w dostawach surowców z Chin, który ma istotny wpływ na niemiecki przemysł motoryzacyjny związany z niedoborami chipów: “Zmagania ze wzrastającym deficytem chipów 10,4% niemieckich firm zgłasza problemy z dostawami” – https://itreseller.pl/CHINY
To prawda, że ww. konflikty zbrojne mają wpływ na dostawy wspomnianych surowców czy gazów. Jednak czy rzeczywiście mieliśmy kryzys w rynku półprzewodników związany z niedoborami neonu czy helu? Ja mam duże wątpliwości, bo nic na to nie wskazywało i nie wskazuje.
Również to prawda, że Chiny mają bardzo duży udział w produkcji wielu surowców, i że stosują naciski na inne kraje, które zaostrzają lub luzują dostawy surowców istotnych dla różnych gałęzi przemysłu. Dla mnie szczególnie interesujący jest wpływ na rynek produkcji podzespołów półprzewodnikowych.
Przyjrzyjmy się bliżej wybranym surowcom
Jak wygląda ich dostępność i czy rzeczywiście obecne konflikty zbrojne oraz polityka Chin może wpłynąć na działanie przemysłu produkcji podzespołów półprzewodnikowych?
Odpowiedź jest dość oczywista, konflikty zbrojne i polityka Chin – szczególnie tam gdzie mają pozycję dominującą, może wpłynąć na produkcję półprzewodników, ale czy jest to sytuacja uzasadniająca tytuły zawierające sformułowania “kryzys helowy” lub “cios w rynek półprzewodników”, to już sprawa dyskusyjna. I to skłoniło mnie do napisania tego tekstu.
Jako podstawę do wyboru surowców przyjąłem rysunek prezentowany poniżej ze strony portalu https://www.visualcapitalist.com/. Wziąłem też pod uwagę wspomniane teksty dotyczące gazów, takich jak neon czy hel stosowanych w przemyśle półprzewodnikowym.
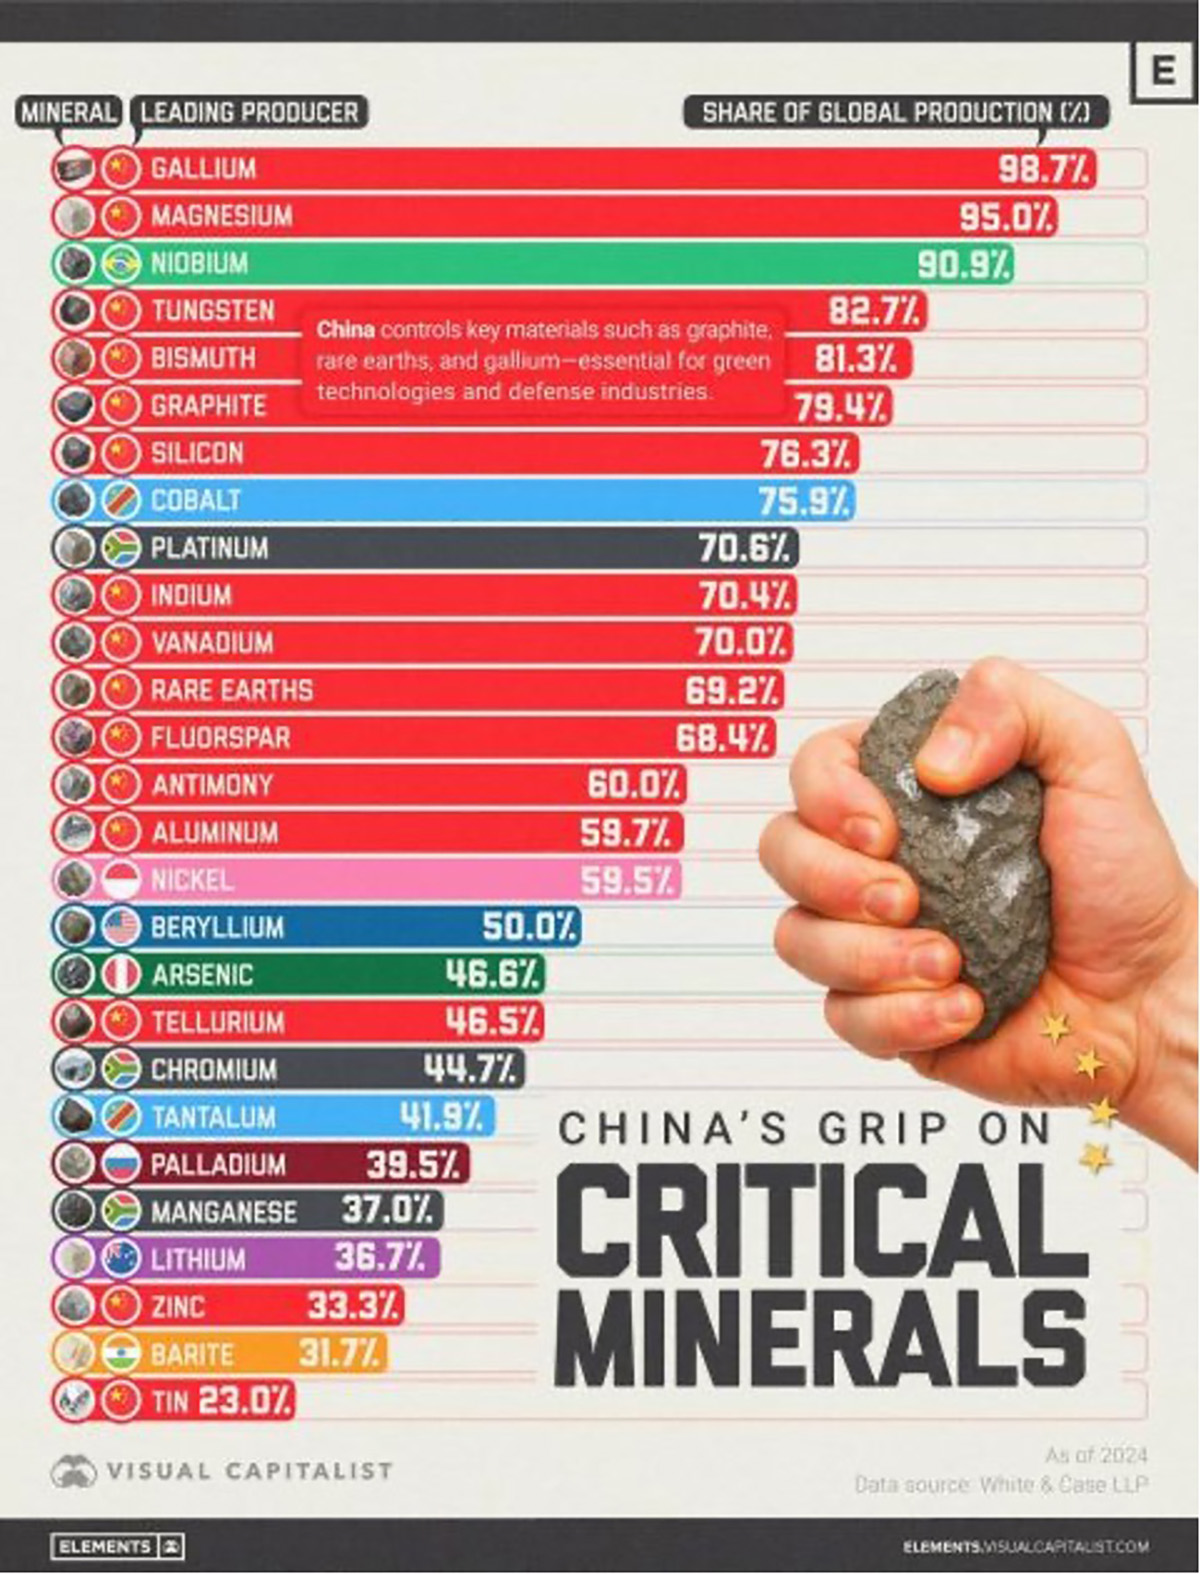
Krytyczne minerały i udział największego ich producenta. Dla pierwszej 15 minerałów dominująca pozycja Chin jest w 12 przypadkach | źródło: Visual Capitalist
Neon
Zacznę od neonu, bo o problemach z jego dostępnością informowano zaraz po agresji Rosji na Ukrainę, czyli już na początku 2022 roku.
Do czego jest potrzebny neon w przemyśle półprzewodnikowym?
Neon to gaz szlachetny (symbol chemiczny Ne, liczba atomowa 10), znany ze swojej bierności chemicznej oraz jasnej, pomarańczowo-czerwonej poświaty w lampach wyładowczych. Choć neon jest powszechny we wszechświecie, na Ziemi występuje stosunkowo rzadko, gdyż w atmosferze ziemskiej obecny jest jedynie w ilościach śladowych (ok. 18 ppm). W przemyśle półprzewodnikowym nie jest stosowany bezpośrednio w produkcji chipów. Używany jest jako “wypełniacz” w laserach ekscimerowych, emitujących światło UV. Takie lasery stosowane są w fotolitografii DUV. Dla lasera KrF emitowane jest światło UV o długości fali 248 nm, a dla lasera ArF długość fali to 193 nm. Neon jako wypełniacz ma za zadanie przenoszenie energii oraz stabilizację i wydłużenie pracy. Laser excimerowy wymaga precyzyjnego składu gazów, co gwarantuje powtarzalny proces fotolitografii, bardzo istotny przy wytwarzaniu chipów. Inne gazy nie gwarantują odpowiedniej jakości laserów i stabilności procesu.
Jak można się łatwo domyślić, zużycie neonu w przemyśle półprzewodnikowym nie jest duże. Wymiana neonu, a właściwie całej mieszanki gazów, następuje co kilka miesięcy, czyli kilka razy do roku.
Przed agresją Rosji Ukraina dostarczała ponad 90% światowego zapotrzebowania na neon (Cryoin Engineering i Ingas). Neon pochodził z ukraińskich stalowni np. Azowstal, a ww. firmy oczyszczały go do poziomu niezbędnego w przemyśle półprzewodnikowym, czyli klasy 5N (99,999% neonu). Stalownie potrzebują do produkcji dużych ilości tlenu, a można go uzyskać z powietrza przez skraplanie. Jego schemat przedstawia poniższy rysunek.
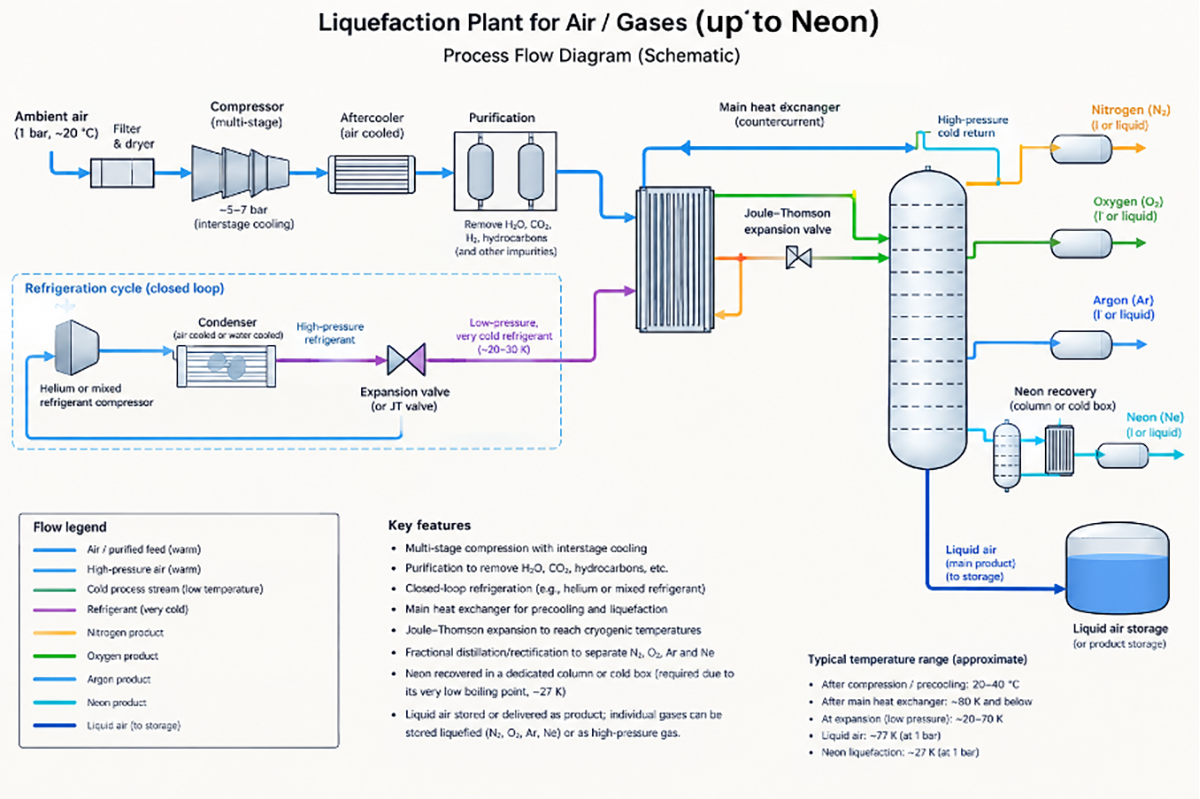
Schemat skraplania powietrza aż do neonu (rysunek wygenerowany przez autora przy pomocy AI)
W wielu stalowniach na świecie, stosujących tę metodę, skrapla się tylko azot (temp. skraplania -196°C, ok. 77 K), argon (-186°C (ok. 87 K) i tlen (-183°C, ok. 90 K). Z neonem jest nieco trudniej, bo jego temperatura skraplania to -246°C (ok. 27 K). Do jego otrzymania, jak pokazano na rysunku, potrzebna jest dodatkowa kolumna skraplająca i wymiennik ciepła. Nie każda instalacja to posiada, ale nie jest to duży problem. Obecnie firmy produkujące gazy techniczne oraz inne gazy niezbędne w przemyśle półprzewodnikowym, zajęły miejsce firm ukraińskich. Główni gracze to niemiecko-amerykańska firma z centralą w UK – Linde Plc, francuski Air Liquide, amerykański Air Products oraz niemiecki Messer Group. Także firmy z Chin, Korei czy Japonii są aktywne na tym rynku. Jak widać rynek nie lubi próżni.
Wielkość całego rynku neonu to tylko ok. 350 mln USD, z czego rynek przemysłu półprzewodnikowego to ok. 45%. Daje to wartość nieco ponad 150 mln USD, a więc relatywnie jest to mały rynek.
Wniosek: alarmistyczne artykuły z początku 2022 roku nie miały potwierdzenia w tym, co się później wydarzyło i było to do przewidzenia. Problemy z dostępnością podzespołów półprzewodnikowych nie wynikały z problemów związanych z dostępnością neonu.
Hel
Drugi konflikt, tym razem USA – Iran to teoretycznie drugi problem z dostępnością kolejnego gazu dla przemysłu półprzewodnikowego.
W związku z blokadą cieśniny Ormuz, Katar nie może eksportować helu. Kraj ten ma około 33% udziału w jego światowych dostawach.
Hel (He) to drugi najlżejszy i najbardziej nieaktywny chemicznie pierwiastek we wszechświecie. Jest bezbarwnym, bezwonnym i całkowicie bezpiecznym (nietoksycznym) gazem szlachetnym, który się nie pali i nie wchodzi w reakcje z innymi substancjami.
Ma bardzo małe cząsteczki, dlatego idealnie nadaje się do badania szczelności. Nie wstępuje w powietrzu, więc gdy tylko zostanie uwolniony, szybko ucieka w kosmos poza atmosferę ziemską. Urządzenia do testów szczelności, na przykład obudów układów scalonych, łatwo wykonać. Rysunek poniżej przedstawia aparaturę do wykonywania takich testów. Z komory wypełnionej helem przenosi się podzespoły do komory testowej, gdzie spektrometr wykrywa obecność tego gazu tylko wtedy, gdy dostanie się do wnętrza układu scalonego. Jego małe cząsteczki ułatwiają ten proces.
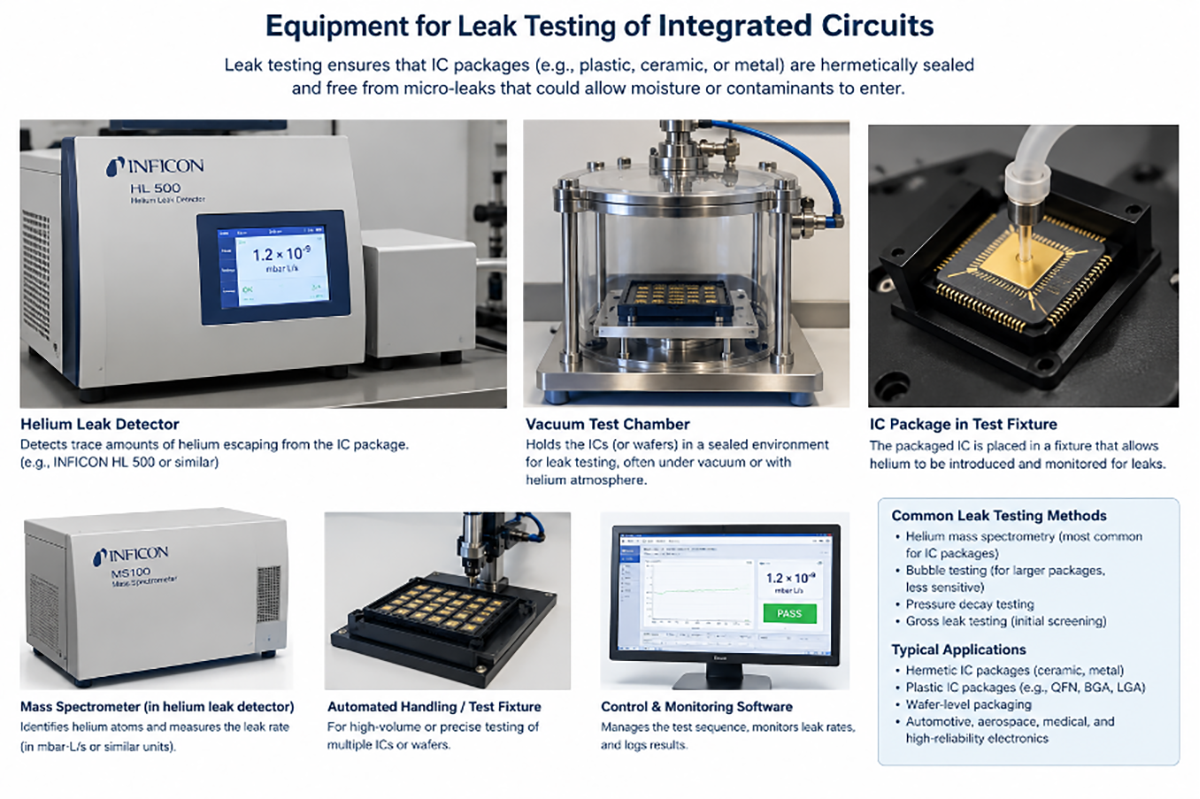
Aparatura do testów szczelności obudów podzespołów półprzewodnikowych (obraz wygenerowany przez autora przy pomocy AI)
Drugim zastosowaniem helu w przemyśle półprzewodnikowym jest chłodzenie płytek w procesach wysokotemperaturowych. Hel ma bowiem bardzo wysoki współczynnik przewodności ciepła, oczywiście jak na gaz (0,15 W/(m*K) ).
Przemysł półprzewodnikowy zużywa 20-25% całej światowej produkcji. Kluczowi producenci helu to firmy dostarczające także inne gazy, wymienione już powyżej, takie jak Linde Plc, Air Liquide, Air Product czy Messer Group.
Ponad 75% helu dostarczają USA (43%) i Qatar (33%). Inne kraje to Algieria, Rosja i Kanada. Hel znajduje się w złożach gazu ziemnego, ale nie wszystkich, dlatego tylko wymienione kraje nimi dysponują.
W rzadkich warunkach geologicznych nieprzepuszczalne skały zatrzymują hel wraz z gazem ziemnym, tworząc złoża nadające się do eksploatacji komercyjnej. Jedynie niewielki odsetek tych złóż zawiera wystarczającą ilość helu (zazwyczaj powyżej 0,3%, choć w przypadku niektórych bogatych złóż wartości te przekraczają 5–7%), aby uzasadnić jego komercyjne wydobycie. Polska również ma wytwórnię helu w Odolanowie i nasz udział w światowym rynku wynosi ok. 1,3%.
Wartość tego rynku to ok 4,5 mld USD, a produkcja to blisko 200 mln metrów sześciennych. Jak łatwo policzyć, daje to cenę jednego metra sześciennego ok. 22 USD. Roczne średnie tempo wzrostu tego rynku wynosi ok. 6% (CAGR). Z tego co napisałem powyżej wynika, że przemysł półprzewodnikowy zużywa rocznie 40-50 mln metrów sześciennych rocznie o wartości ok. 1 mld USD.
Ponad 95% światowych zasobów helu pozyskuje się jako produkt uboczny wydobycia gazu ziemnego, dlatego zamknięcie cieśniny Ormuz i brak możliwości dostaw helu przez Katar ma znaczący wpływ na ten rynek. Jednak nie ma to aż tak istotnego wpływu na przemysł półprzewodnikowy, żeby mówić o “kryzysie helowym”.
Gal
To pierwszy pierwiastek na liście krytycznych minerałów, gdzie Chiny mają aż 98,7% udziału w jego dostawach. To pierwiastek występujący w tych samych złożach co aluminium a w produkcji aluminium Chiny mają blisko 60% udział.
Już o tym pisałem w artykule pt. Rynek podzespołów półprzewodnikowych GaN. Przypomnę poniżej:
Metal ten jest często wymieniany w kontekście ziem rzadkich oraz kontroli nad nimi przez Chiny. Co jakiś czas pojawiają się artykuły o złowieszczych tytułach, sugerujące krach z powodu tego czy innego materiału strategicznego dla przemysłu półprzewodnikowego. W czołówce tych materiałów jest gal. Pod względem chemicznym i geologicznym zachowuje się on zupełnie inaczej niż metale ziem rzadkich. Gal jest geochemicznie podobny do glinu (częściej mówimy o nim aluminium ale polskie prawidłowe określenie to glin), ponieważ oba są metalami trójwartościowymi (Al³⁺ i Ga³⁺) o niemal takiej samej wielkości jonów. To ich podobieństwo powoduje, że w wielu minerałach zawierających glin (aluminium), zwłaszcza glinkach, atomy galu mogą zastąpić niektóre atomy aluminium w sieci krystalicznej, nie zakłócając jej struktury. Należy podkreślić, że nie występują rudy, ani tym podobne złoża galu.
To jego podobieństwo do glinu (aluminium) powoduje, że najwięcej jest go w złożach boksytów, minerału, z którego pozyskujemy glin.
Największe złoża boksytów są w Gwinei (Afryka Zach), Australii, Brazylii i Indonezji i na Jamajce. Natomiast wydobycie największe jest w Gwinei, Australii i Chinach.
Inne duże zasoby galu to złoża cynku i ołowiu oraz “śmieci przemysłowe” zawierające aluminium lub cynk. Gal występuje w nich jako zanieczyszczenie.
Czy Polska ma zasoby galu? Tak, bo gal znajduje się także w złożach cynku i ołowiu, które występują w Polsce (ok. 20 ppm galu).
Chiny jako główny dostawca galu
I w tym miejscu chciałbym przejść do Chin, które są dostawcą, w zależności od źródła danych, od 95% do nawet ponad 99% galu dostępnego na rynku światowym. Z tego powodu wiele artykułów jest w tonie alarmistycznym, bo w grudniu 2024 Chiny wprowadziły zakaz eksportu galu do USA, a już w listopadzie tego roku go zawiesiły. Czy taka wojna handlowa Chiny-USA w ogóle ma sens? Moim zdaniem nie. Jak już wspomniałem, gal pochodzi głównie z boksytów i jego pozyskanie związane jest z przemysłem metalurgicznym – produkcji aluminium. Chiny mają dominującą pozycję także w tym przemyśle, bo produkują prawie 60% aluminium zużywanego na świecie. Boksyty, z których pozyskuje się glin (aluminium), zawierają do 30 do 80 ppm (0,003% – 0,008%) galu.
Przy tej skali produkcji i rządowym wsparciu chińscy producenci aluminium także wytwarzają czysty gal, niezbędny w procesach high-tech. Producenci aluminium w innych krajach, ze względu na cenę galu i jego stosunkowo małe światowe zapotrzebowanie, nie są zainteresowani jego pozyskiwaniem. Światowe potrzeby galu wynoszą od 450 do 600 ton rocznie. Przewiduje się, że w najbliższej dekadzie nie przekroczą 900 ton. Cała roczna produkcja galu zmieści się na dwudziestu kilku tirach lub mniej niż 10 węglarkach kolejowych. Chiny produkują ponad 40 mln ton rocznie aluminium, a USA ok. 3 mln ton. Przy obecnej cenie galu wartość całej światowej produkcji jego czystej odmiany (>99,99% – 4N) to tylko 250 mln USD. Natomiast wartość produkcji tylko w USA wynosi 6 mld USD, czyli jest około 24 razy mniejsza. Gdyby była taka konieczność, to tylko USA może zabezpieczyć od 30 do nawet 50% światowego zapotrzebowanie na gal, gdyby chciały go pozyskiwać dodatkowo przy produkcji aluminium. To dlatego Chiny zniosły zakaz eksportu na gal. Jedynym skutkiem tej decyzji jest wyższa cena galu na rynkach światowych, ale wciąz mieszcząca się w typowych widełkach ceny – od 300 do 500 USD za kilogram.
Na temat galu i jego dostępności na świecie dużo informacji można znaleźć pod tym linkiem: https://www.researchsquare.com/article/rs-5390312/v1. (“Gallium: Assessing the long term future extraction, supply, recycling and price of using WORLD7, in relation to future technology visions in the European Union” z tą uwagą, że jest to wersja, który nie przeszła jeszcze weryfikacji naukowej – informacja z maja 2025 roku).
Wynika z tego, że nie musimy się obawiać o dostępność galu, nawet pomimo faktu, że obecnie praktycznie monopolistą w jego dostawach są Chiny.
Pierwszy gal produkowany w Europie
W styczniu 2026 roku firma Metlen Energy & Metals osiągnęła znaczący kamień milowy. Pomyślnie wyprodukowała 5 kg galu w swoim zakładzie Aluminium of Greece w Viotii. To osiągnięcie stanowi pierwszą w Europie udaną demonstrację zintegrowanej produkcji galu z boksytu. Jest to fundamentalny krok w kierunku regionalnego bezpieczeństwa dostaw.
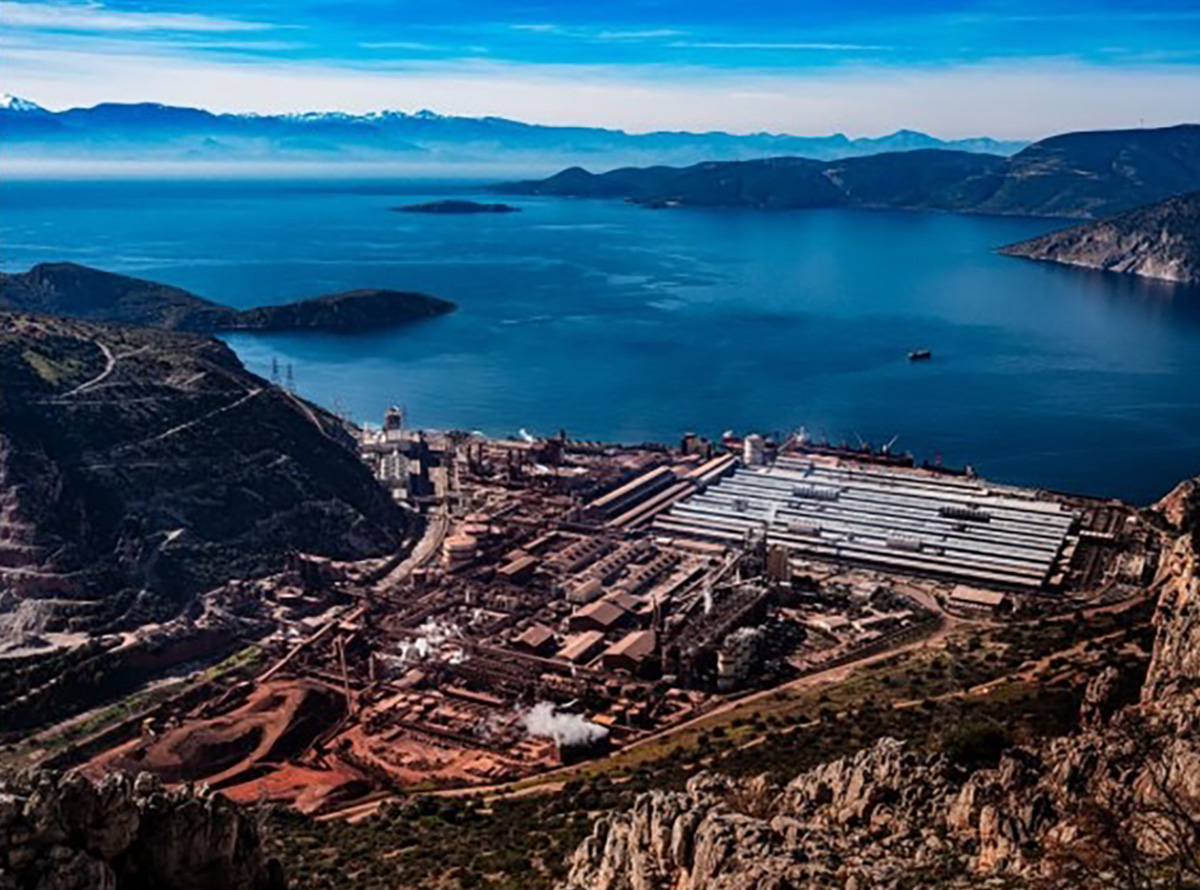
Metlen Energy & Metals – zakład Aluminium of Greece w Viotii
Ustawa Unii Europejskiej o surowcach krytycznych uznała inicjatywę Metlen za strategiczną. Ta klasyfikacja zapewnia dostęp do przyspieszonych procedur wydawania pozwoleń i preferencyjnych mechanizmów finansowania, mających na celu przyspieszenie projektów związanych z surowcami krytycznymi (https://discoveryalert.com.au/european-industry-critical-materials-crisis-2026/).
Wartość inwestycji w ten projekt to prawie 300 mln EUR, przy założeniu, że do roku 2028 produkcja roczna osiągnie 50 ton galu.
Jak już pisałem, obecne zużycie galu wynosi 450-600 ton rocznie, czyli grecka fabryka pokryłaby ok. 10% światowych potrzeb. Przewiduje się, że projekt może być powiększony do inwestycji o wartości ok. 2,5 mld EUR. W takim wypadku wydajność produkcji mogłaby wzrosnąć do 250-300 ton, a to już by było ok. ⅓ światowych potrzeb po roku 2030 (https://mikrokontroler.pl/2026/02/16/grzegorz-kaminski-co-nowego-na-rynku-podzespolow-polprzewodnikowych-gan/).
Nie ma więc zagrożenia, że zabraknie galu lub jego dostawy zdominuje i będzie kontrolować jeden kraj – obecnie Chiny.
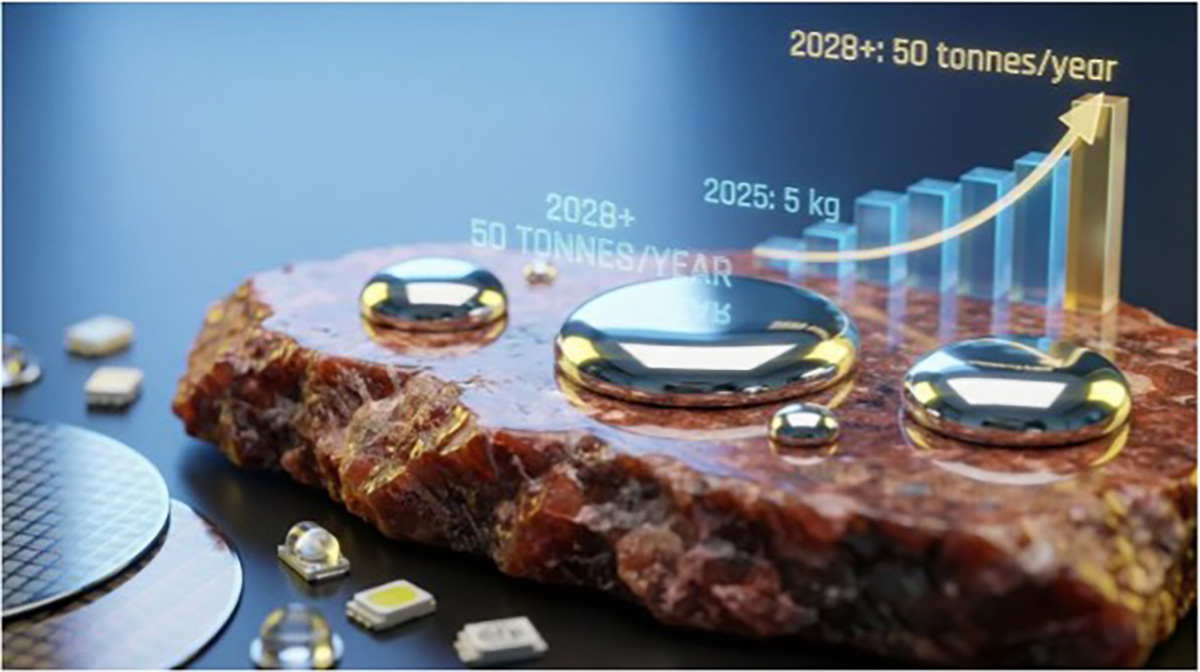
Plany greckiej fabryki dotyczące produkcji galu
Gal jest ważny, ponieważ rynek podzespołów mocy GaN bardzo szybko rośnie, a podzespoły te znajdują już zastosowanie w centrach danych związanych z AI.
Krzem
Na liście pokazanej na początku artykułu minerał ten jest dopiero na 7 pozycji, a Chiny mają ponad 76% udziału w jego dostawach. Jednoznacznie kojarzy się z przemysłem półprzewodnikowym, ponieważ płytki krzemowe są wyjściowym materiałem do wytwarzania większości podzespołów półprzewodnikowych.
Krzem (symbol chemiczny Si, łac. silicium) to jeden z najważniejszych pierwiastków na Ziemi. Stanowi fundament nowoczesnej elektroniki, ale większości ma zastosowanie w innych branżach, co nie jest powszechnie znane. W czystej postaci jest ciemno-szarym, błyszczącym ciałem stałym. W przyrodzie nie występuje samodzielnie, ale wchodzi w skład wielu minerałów. Jest drugim – po tlenie – najczęściej występującym pierwiastkiem w skorupie ziemskiej.
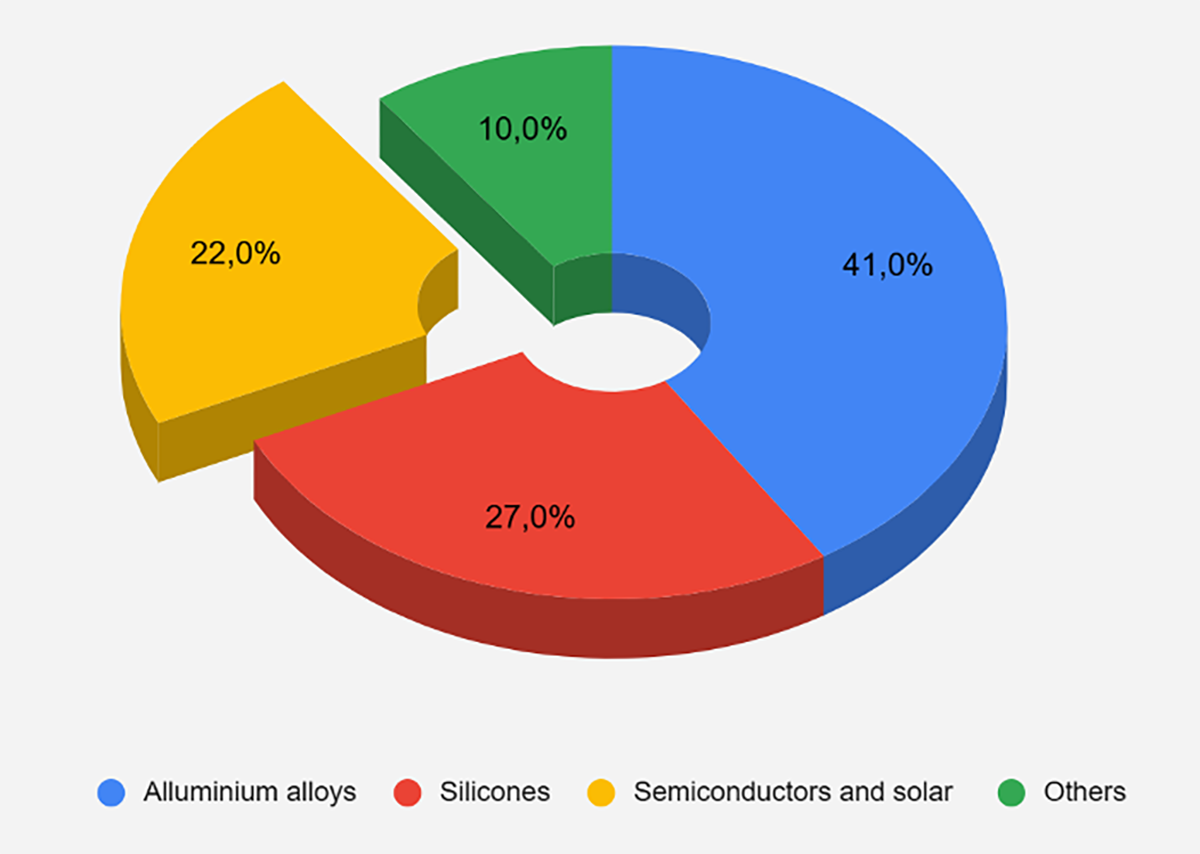
Podstawowe zastosowania krzemu
Ponad 40% krzemu używane jest przy wytwarzaniu stopów aluminium, w tym dla motoryzacji. Dodatek krzemu do aluminium przynosi szereg istotnych korzyści. Ułatwia on odlewanie bardzo skomplikowanych kształtów, gdyż aluminium z dodatkiem krzemu może łatwiej wypełniać skomplikowane formy. Krzem zwiększa wytrzymałość stopów aluminium oraz wydłuża żywotność stopów i poprawia przewodność cieplną. Właściwości te są istotne w przypadku podzespołów silników samochodowych.
Na drugim miejscu wśród aplikacji jest wytwarzanie silikonów. W budownictwie stosuje się uszczelniacze i kleje na bazie krzemu. Inna grupa produktów wykorzystujących silikony to artykuły medyczne i kosmetyczne.
Krzem w półprzewodnikach oraz panelach fotowoltaicznych to najbardziej znane zastosowanie tego materiału. Ciekawe, że wykorzystywanych jest tylko nieco ponad ⅕ całej jego produkcji. Blisko 90% płytek krzemowych dla podzespołów półprzewodnikowych wytwarza 5 firm.
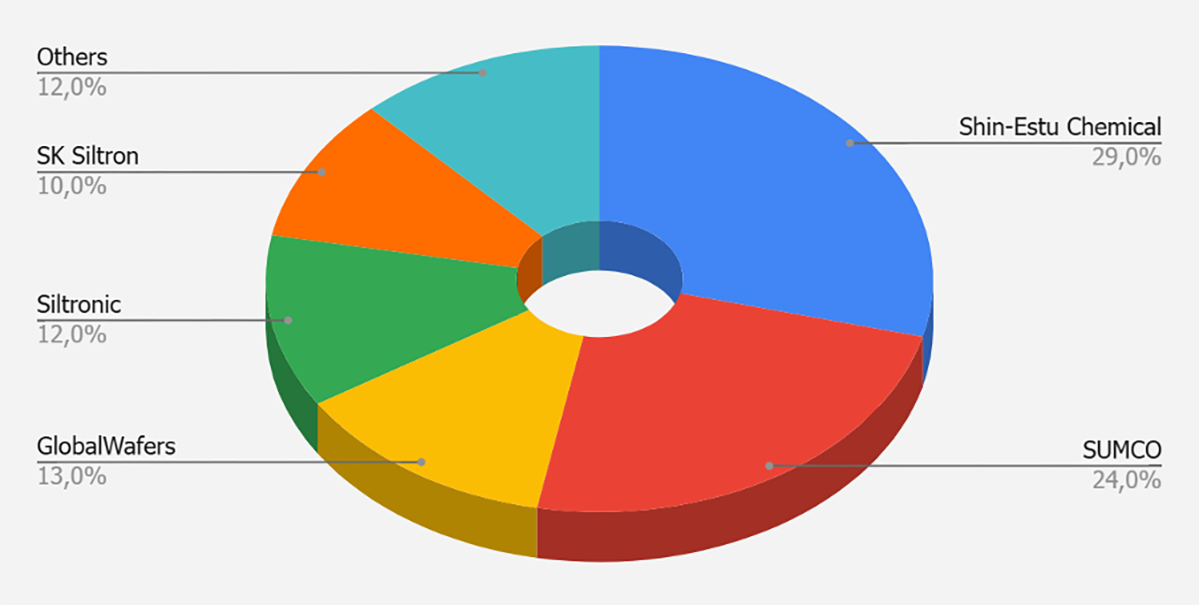
Producenci płytek krzemowych oraz ich udział w rynku
Top 5 firm pochodzi z Japonii, Tajwanu, Niemiec i Korei Pd. Największy udział wśród “innych” mają Chiny.
Poza Chinami dostawcami krzemu są Brazylia i Norwegia oraz Hiszpania, USA, i Francja.
Z powyższych informacji wynika, że Chiny mają ogromny udział, ponad 76%, w dostawach krzemu, ale dla przemysłu półprzewodnikowego zapewniają mniej niż 1,7% biorąc pod uwagę wszystkie zastosowania.
Wolfram
Ten metal jest znany ludziom starszym, a to głównie dzięki produktowi powszechnego użytku w XX wieku. Jest nim żarówka z włóknem wolframowym (zdjęcie poniżej), wyparta z naszych domów przez energooszczędne źródła światła.
Wg. rysunku z minerałami krytycznymi, Chiny mają 82,7% udziału w światowym rynku. Roczna produkcja wolframu to blisko 82 tysiące ton.
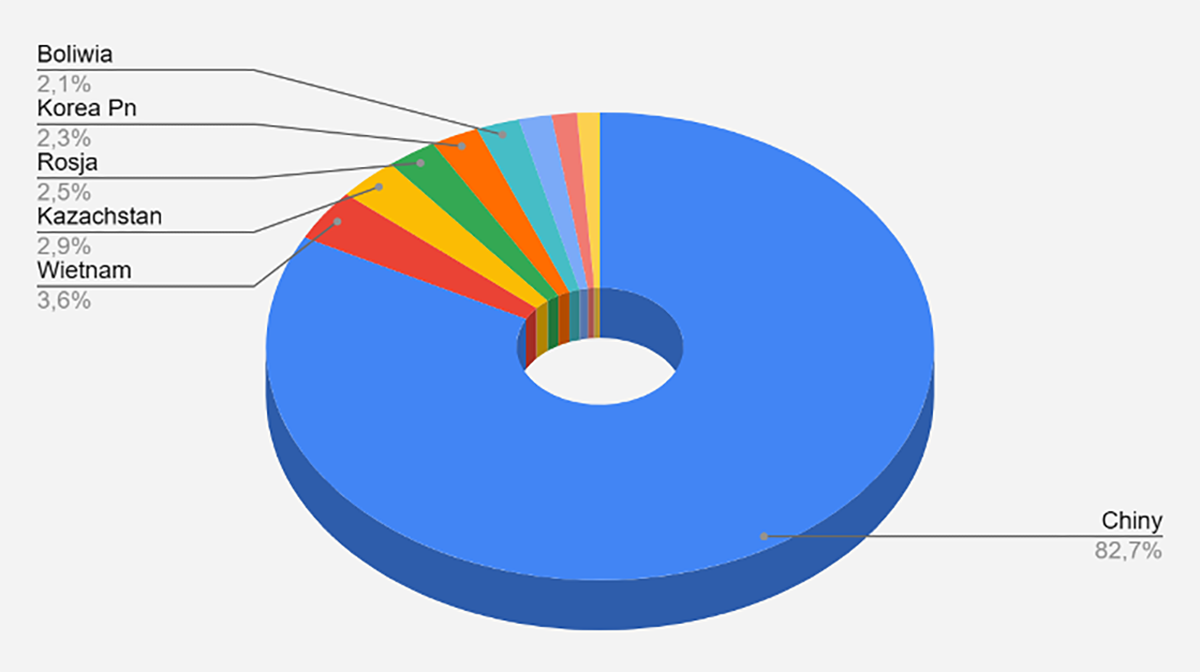
Udział w produkcji wolframu. Dominująca pozycja Chin. Inne kraje mające udział w rynku ponad 1% to Australia i Rwanda
Wolfram (W, liczba atomowa 74) to metal trudnotopliwy o dużej gęstości i wysokiej temperaturze topnienia, ceniony przede wszystkim za zdolność do zachowywania wytrzymałości i twardości w ekstremalnych temperaturach.
Zanim przejdziemy do jego zastosowań musimy jeszcze zwrócić uwagę w jakiej formie jest dostarczany.
Uproszczony łańcuch przedstawia się następująco:
Ruda wolframu → koncentrat, głównie w postaci tlenku WO3 → APT → tlenki/proszki wolframu → wolfram metaliczny/WC → wyroby gotowe
Kluczowym produktem pośrednim jest parawolframian amonu (APT), wytwarzany z koncentratów wolframu. Stanowi istotny materiał pośredni w łańcuchu dostaw wolframu.
Z wyżej wymienionych powodów nie będziemy dochodzić, jakie firmy konkretnie dostarczają wolfram. Przejdźmy do zastosowań:
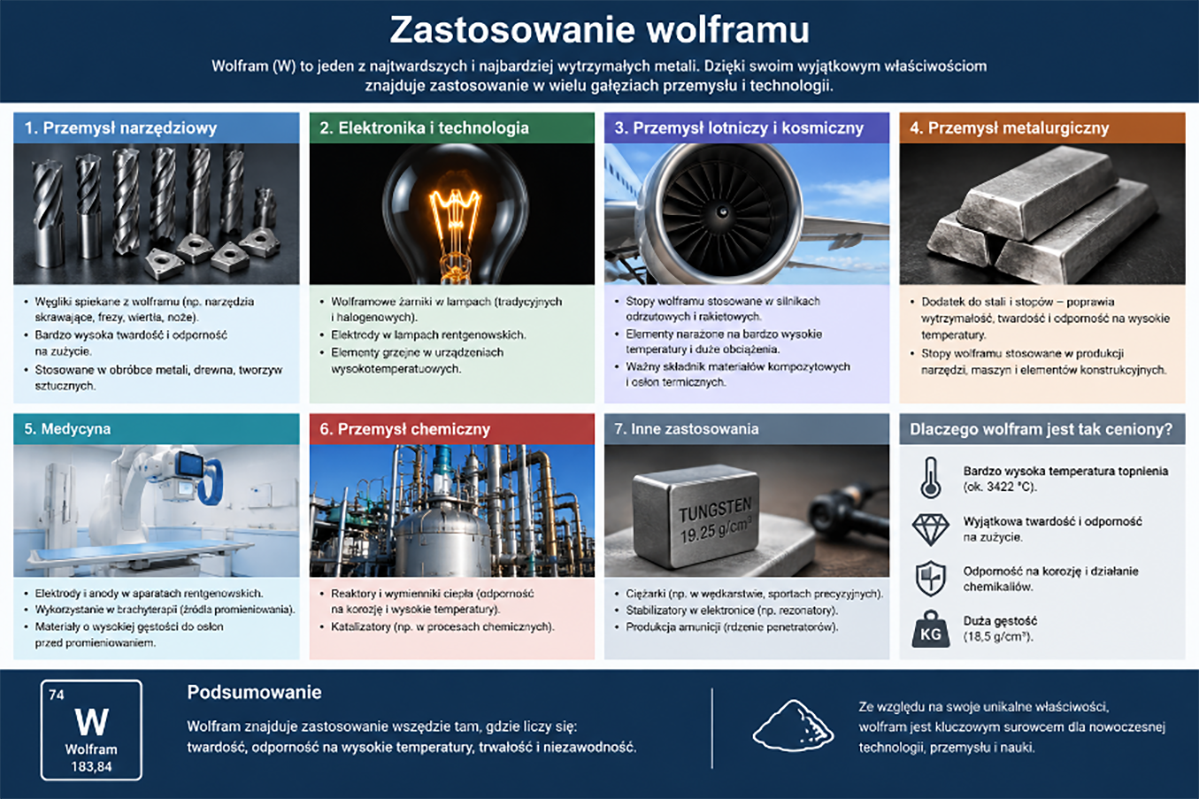
Zastosowania wolframu (rysunek wygenerowany przez autora przy pomocy AI)
Prawie ⅔ wolframu używane jest w przemyśle narzędziowym.
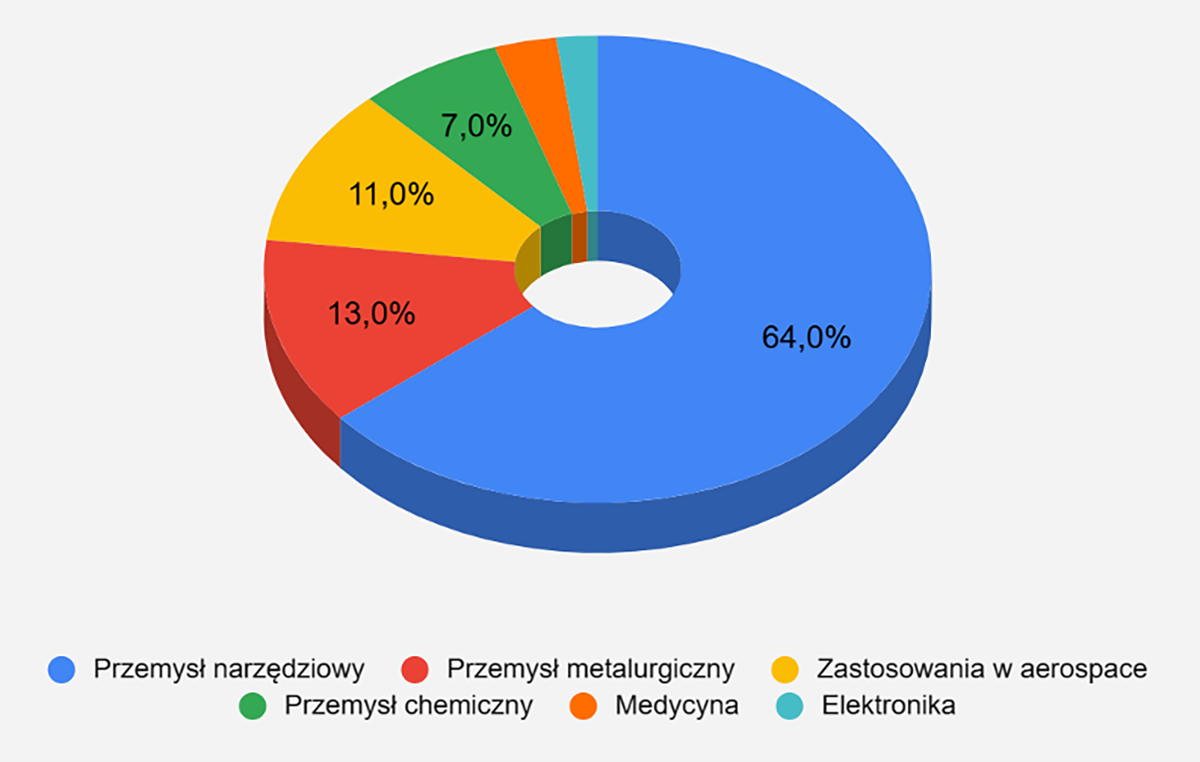
Udział poszczególnych zastosowań wolframu. Medycyna to ok. 3% a Elektronika i zaawansowane technologie (high-tech) to tylko 2%
Różne formy dostaw wolframu utrudniają porównywanie jego cen, ale w okresie od stycznia 2025 r. do kwietnia 2026 r. ceny te wzrosły o 622%. Ponad trzykrotnie więcej niż w przypadku jakiegokolwiek innego minerału. Spowodowane jest to przez ograniczenia w eksporcie z Chin oraz koncentrację łańcuchów dostaw w rękach tylko kilku dostawców.
Czy wolfram jest istotny dla przemysłu półprzewodnikowego?
Oczywiście tak. Wiele połączeń metalicznych w chipach jest wykonywane z wolframu. Jest on także stosowany w procesach CVD/ALD oraz trawienia. Do tych ostatnich dostarczany jest w formie gazu WF6.
Jednakże postępy technologiczne i coraz mniejsze rozmiary, w tym kontaktów, powodują, że alternatywą dla wolframu staje się nowy materiał. To molibden. W lutym 2026 roku firma Applied Materials ogłosiła wprowadzenie molibdenu jako alternatywy dla wolframu w przypadku kontaktów nowej generacji, stosowanych w technologii 2 nm i bardziej zaawansowanych. Materiał ten pozwala uzyskać niższą rezystancję przy ekstremalnie małych wymiarach. Co interesujące, złoża molibdenu występują tam, gdzie złoża miedzi. Udział Chin w dostawach molibdenu jest mniejszy niż 33-40%, zależnie od źródła danych. Polska może także stać się dostawcą tego pierwiastka, ponieważ mamy duże złoża miedzi.
Duża koncentracja dostaw z Chin w przypadku wolframu nie jest groźna dla przemysłu półprzewodnikowego, ponieważ zużycie w tym przemyśle jest mniejsze niż ok. 800 ton.
Obecnie o sytuacji na rynku wolframu decyduje popyt na węgliki spiekane – przemysł narzędziowy, natomiast podaż jest zdominowana przez Chiny.
W przyszłości półprzewodniki mogą stać się istotnym, zaawansowanym technologicznie i wysokowartościowym obszarem zastosowań wolframu – zwłaszcza w technologii 3D NAND i pamięciach. Jednak w przypadku najbardziej zaawansowanych chipów, wolfram może zostać częściowo wyparty przez molibden i inne metale.
Magnez
Magnez jest ósmym, najliczniej występującym pierwiastkiem w skorupie ziemskiej. Ze względu na wysoką reaktywność nigdy nie występuje naturalnie w czystej postaci i musi być pozyskiwany z następujących głównych źródeł:
- skały dolomitowe (47% udział w produkcji magnezu, głównie z Chin)
- skały magnezytowe (18% udział )
- woda morska i solanki (22% udział, Wielkie Jezioro Słone w USA i Morze Martwe w Izraelu)
- karnalit
Wg. rysunku o krytycznych minerałach, Chiny mają aż 95% udziału w rynku, ale inne źródła, w tym USGS (służby geologiczne USA), szacują ten udział na “tylko” 90%. Na bazie tego źródła wykonałem rysunek jak poniżej. Jednakże należy dodać, że Chiny kontrolują tylko 60% złóż magnezu na świecie. To jest dużo, ale to oznacza, że są także inne źródła.
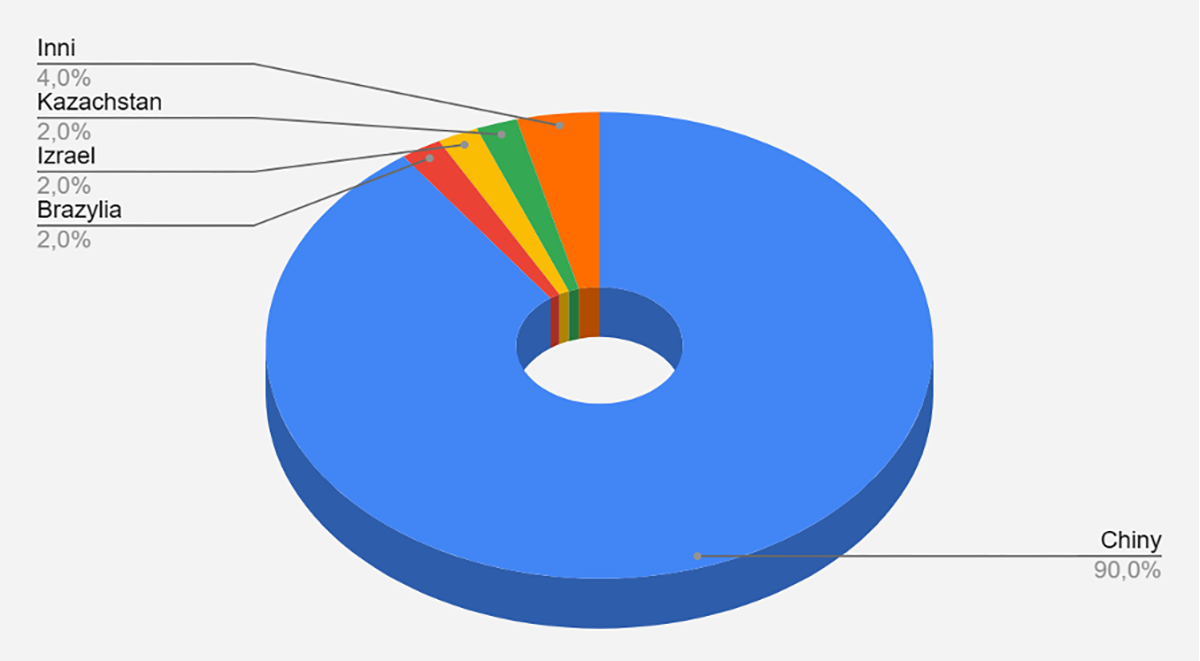
Produkcja magnezu przez poszczególne kraje
Magnez (Mg) to lekki metal o srebrzystobiałej barwie, będący pierwiastkiem chemicznym z grupy berylowców (II grupa układu okresowego, liczba atomowa 12). Jest trzecim najczęściej stosowanym metalem konstrukcyjnym na świecie (po żelazie i aluminium). Wyróżnia się przede wszystkim wyjątkowo niską gęstością oraz wysoką reaktywnością chemiczną.
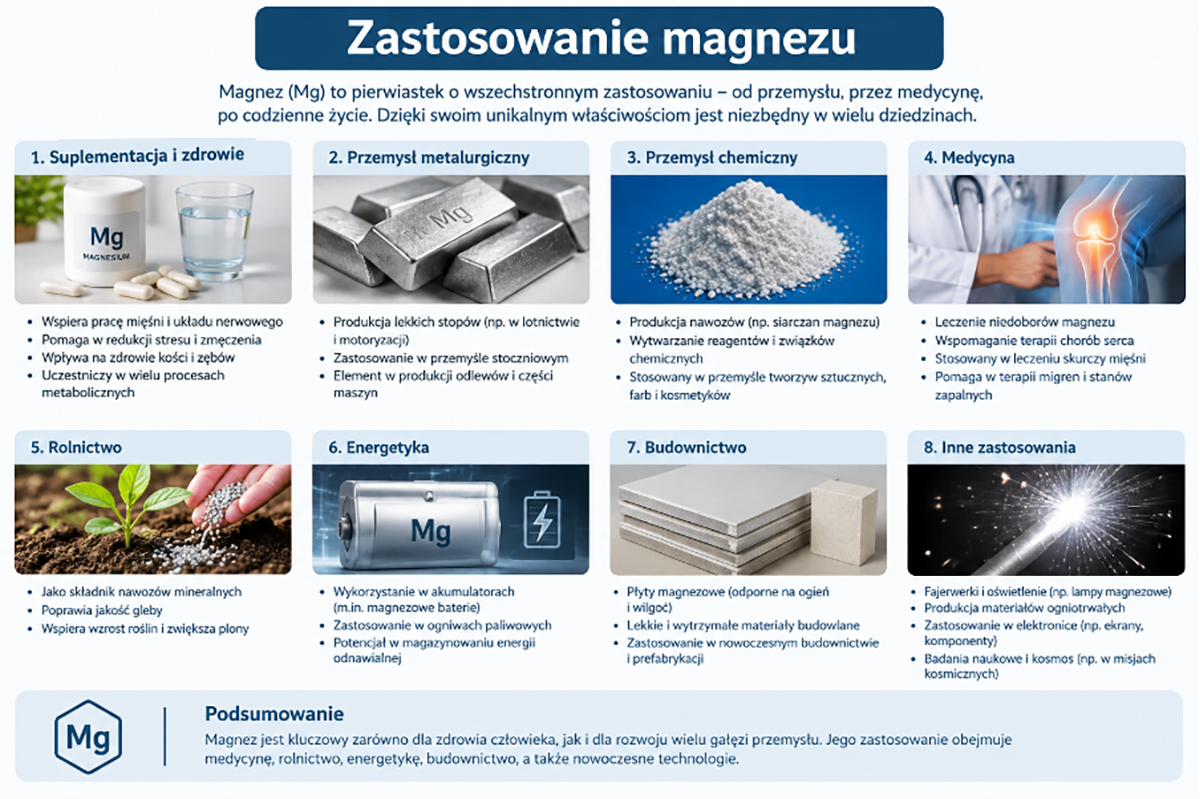
Zastosowanie magnezu (rysunek wygenerowany przez autora przy pomocy AI)
Rysunek ten nie oddaje prawidłowo, gdzie tak naprawdę stosuje się największe ilości magnezu (… i tu wychodzi wada AI).
A jak jest rzeczywiście?
Około jednej trzeciej globalnej produkcji magnezu trafia bezpośrednio do hut aluminium. Magnez jest najważniejszym dodatkiem stopów magnezu. Już jego niewielka ilość (od 0.5% do 5%) drastycznie zwiększa wytrzymałość mechaniczną aluminium, poprawia jego spawalność oraz nadaje mu wyjątkową odporność na korozję, zwłaszcza w środowisku słonej wody morskiej. Te cechy stopów aluminium powodują ich powszechne użycie w przemyśle samochodowym.
Kolejnym zastosowaniem magnezu jest odlewnictwo ciśnieniowe. To proces, w którym stopiony magnez jest wtłaczany pod ogromnym ciśnieniem do stalowych form, tworząc gotowe, precyzyjne części. Choć czysty magnez jest zbyt miękki, jego stopy odlewnicze rewolucjonizują produkcję. Dzięki niemu formy odlewnicze są o ok. ⅓ lżejsze, kilkakrotnie trwalsze niż aluminiowe czy stalowe. Ponadto ich ścianki mogą być cieńsze i proces wytwarzania jest krótszy. Największym odbiorcą magnezowego die-castingu jest sektor automotive, zwłaszcza w erze pojazdów elektrycznych (EV). Ciężkie baterie litowo-jonowe drastycznie zwiększają wagę aut, więc producenci muszą „odchudzać” resztę konstrukcji, by zwiększyć zasięg.
Obie powyższe aplikacje pochłaniają ok. 80% światowej produkcji magnezu (Automotive + Aluminium alloys + Consumer Electronics).
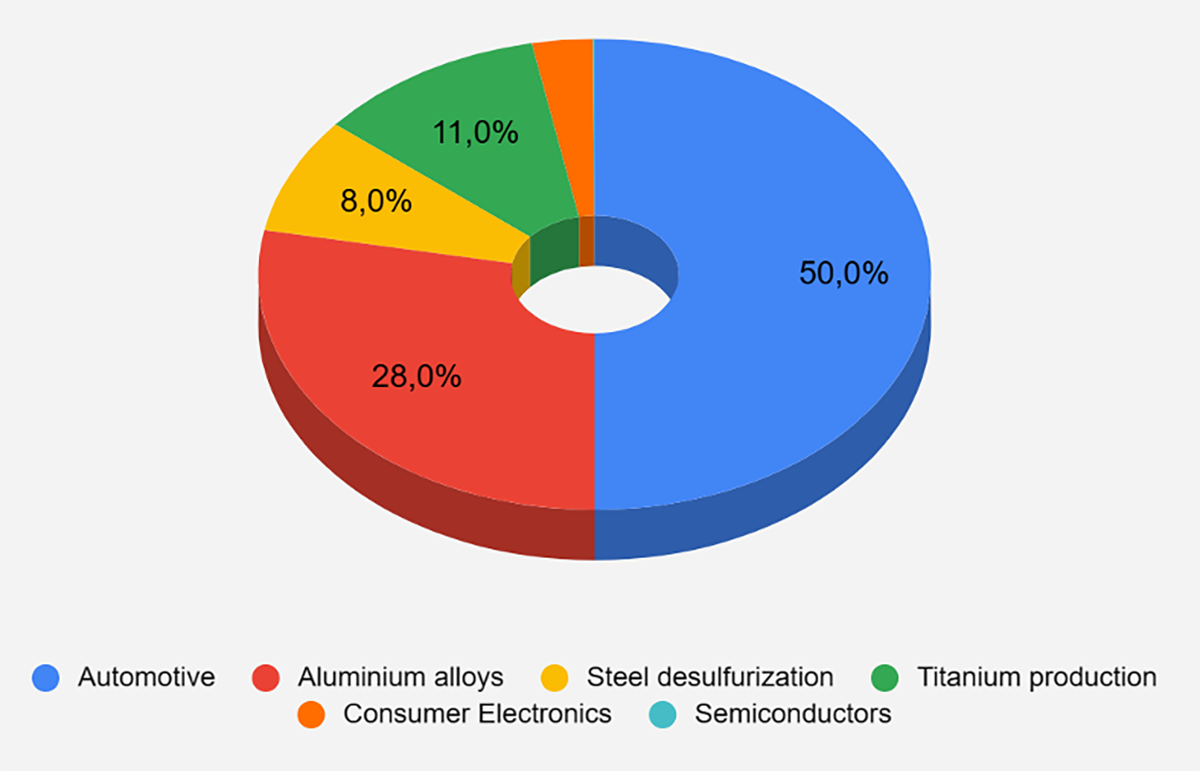
Zastosowanie magnezu. Rynek “Consumer Electronics” (ok. 3%) to głównie lekkie obudowy
Zastosowanie magnezu w przemyśle półprzewodnikowym jest nieznaczne. Nie jest to krytyczny pierwiastek. Jest stosowany jako domieszka typu p w podzespołach GaN, w procesach osadzania CVD i MBE.
Magnez jest trzecim najpowszechniejszym pierwiastkiem rozpuszczonym w wodzie morskiej. Te źródła są uznawane za niewyczerpalne. Obecnie pozyskiwaniem magnezu z wody morskiej zajmują się USA, Japonia, Korea Pd, a także Chiny. Natomiast Izrael, jak już pisałem, pozyskuje magnez z wód Morza Martwego.
Ciekawostka – dotycząca innych minerałów, przede wszystkim manganu
Czy słyszeliście o Strefie Clarion-Clipperton na dnie Oceanu Spokojnego? Ta strefa to największe i najlepiej udokumentowane złoża na świecie. Znajdują się w centralnej części Pacyfiku (na południe od Hawajów i na zachód od Meksyku). Podobno zalegają tam miliardy ton cennych kruszców. Swoją działkę badawczą (Interoceanmetal) posiada tam również Polska wraz z kilkoma innymi krajami. Jej granice wyznaczają dwa wielkie uskoki tektoniczne dna oceanicznego: uskok Clarion na północy oraz uskok Clipperton na południu. Cała strefa zajmuje powierzchnię około 4,5 do 6 milionów kilometrów kwadratowych (dla porównania, to niemal połowa powierzchni USA), a jej dno (równina abisalna) zalega na ogromnej głębokości od 4000 do 5500 metrów pod poziomem morza.
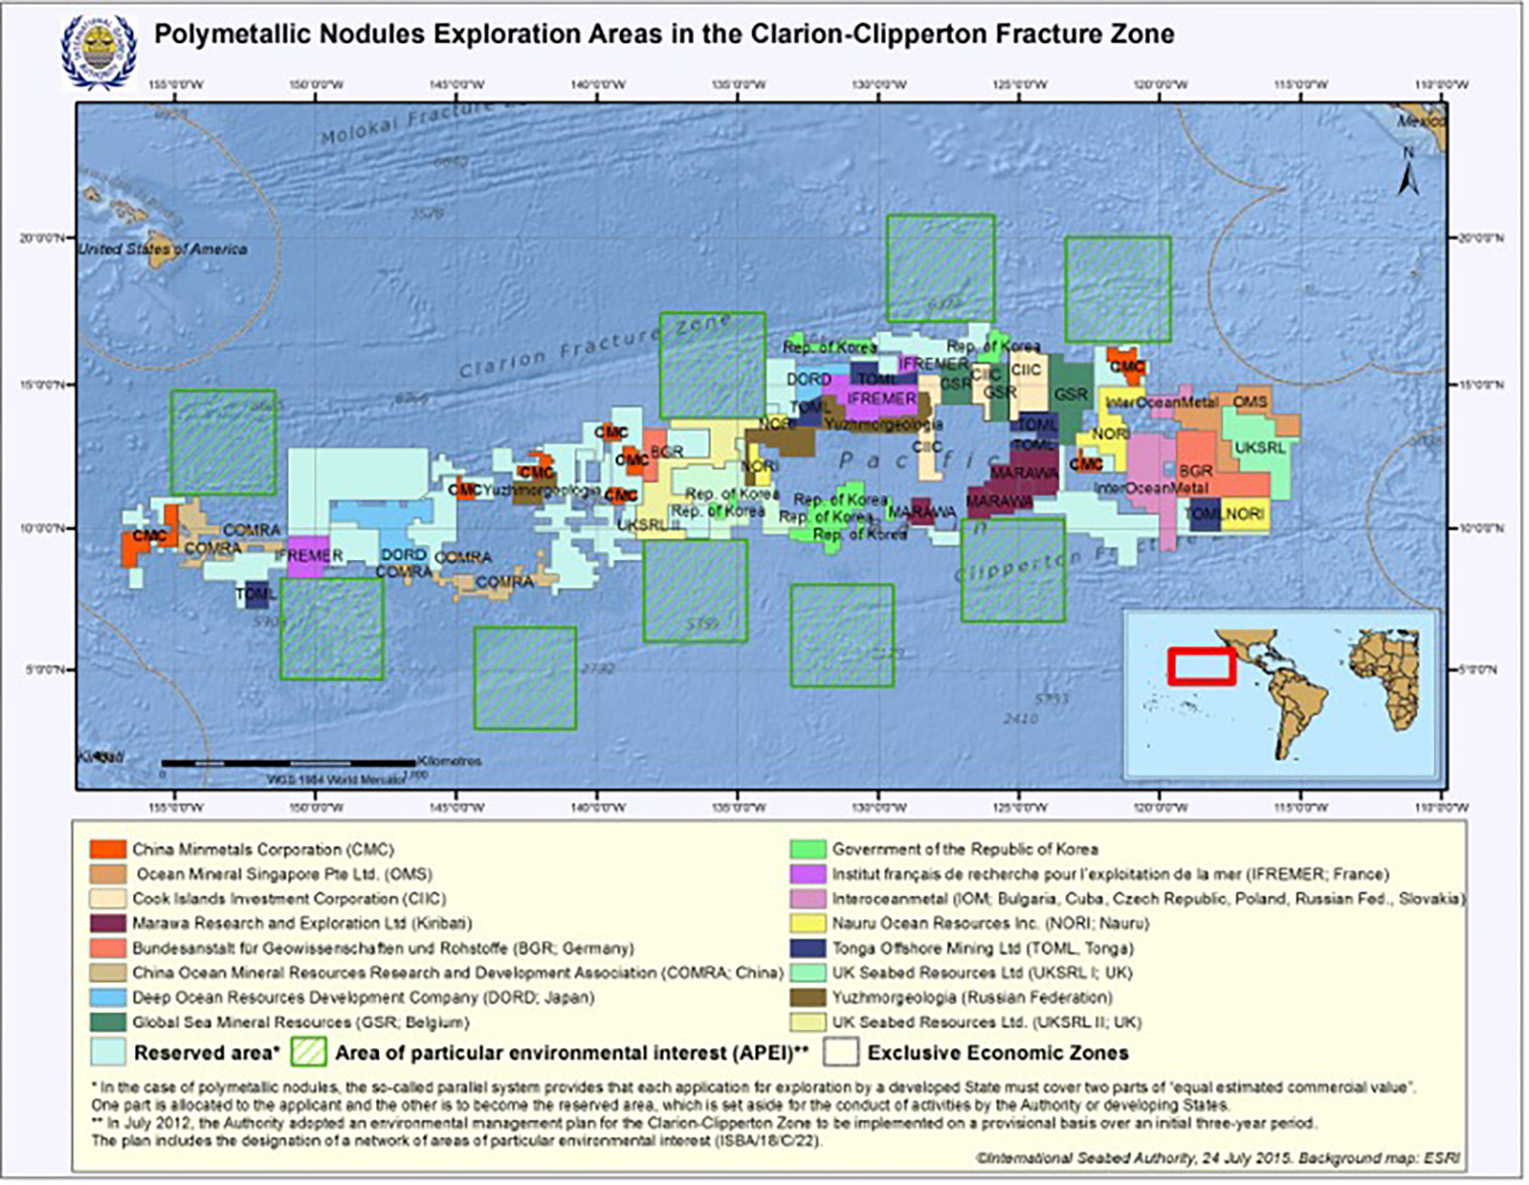
Strefa Clarion-Clipperton ( rysunek pochodzi z artykułu – A stochastic techno-economic assessment of seabed mining of polymetallic nodules in the Clarion Clipperton Fracture Zone – https://www.sciencedirect.com/science/article/pii/S0308597X1730903X z 2018 roku)
Mangan (oraz inne towarzyszące mu metale) nie tworzy tam klasycznych, litych żył skalnych znanych z kopalń lądowych. Występuje w formie konkrecji polimetalicznych (nazywanych też manganowymi). Konkrecje to luźne, twarde bryłki leżące bezpośrednio na powierzchni miękkiego, głębinowego mułu. Mają zwykle ciemnobrunatną lub czarną barwę, porowatą strukturę i rozmiary najczęściej od 2 do 10 centymetrów (kształtem i wielkością przypominają zwykłe ziemniaki). Mimo że nazywamy je manganowymi (ponieważ tlenki manganu i żelaza stanowią ich główną masę – ok. 20-30% czystego manganu), to z punktu widzenia przemysłu są cenne przede wszystkim jako „wielometalowa ruda”. Oprócz manganu zawierają bowiem kluczowe dla współczesnej elektroniki i elektromobilności domieszki niklu, miedzi, kobaltu oraz pierwiastków ziem rzadkich.
Planowane komercyjne wydobycie konkrecji polimetalicznych z dna oceanów (zwłaszcza w Strefie Clarion-Clipperton) budzi ogromny opór naukowców i ekologów. Choć głębiny oceaniczne wydają się puste, są one domem dla unikalnych, niezwykle wrażliwych ekosystemów. Główne zagrożenia to:
- zniszczenie siedlisk ryb i innych zwierząt morskich oraz bioróżnorodności w tym regionie;
- podwodne chmury osadów, przemieszczające się na tysiące kilometrów;
- hałas, wibracje, sztuczne światło także mają destrukcyjny wpływ na żyjące tam organizmy;
- możemy się zwiększyć ślad węglowy, bo na dnie oceanu są ogromne ilości węgla z obumarłych organizmów, a eksploatacja tych złóż może uwolnić go do atmosfery;
- “Ciemny tlen” – niezwykle głośne odkrycie naukowe z 2024 roku wykazało, że konkrecje w Strefie Clarion-Clipperton działają jak naturalne „geobaterie”. Generują one ładunek elektryczny, który rozbija cząsteczki wody i produkuje tlen na dnie oceanu (tzw. ciemny tlen, ponieważ powstaje bez udziału słońca i fotosyntezy). Zebranie konkrecji może odciąć to nieznane wcześniej źródło tlenu, co drastycznie wpłynie na całe życie abisalne, które na nim polega.
Tak więc istnieją inne źródła wielu surowców, jeszcze nie eksploatowane, ale mamy możliwości techniczne by to zrobić. Inna sprawa to zagrożenia o których mowa powyżej.
Artykuł z którego pochodzi ostatni rysunek porusza kwestie prawne i ekonomiczne. Cytat z jego wstępu:
Konkrecje polimetaliczne, występujące w strefie uskoków Clarion-Clipperton w północno-wschodniej części Oceanu Spokojnego, zawierają więcej niklu, manganu i kobaltu niż wszystkie zasoby lądowe łącznie. Zgodnie z Konwencją o prawie morza z 1982 r. oraz porozumieniem wykonawczym z 1994 r., zasoby międzynarodowego obszaru dna morskiego, położonego poza granicami jurysdykcji krajowej, będą zagospodarowywane z korzyścią dla ludzkości poprzez przyciąganie inwestycji i technologii. Przy jednoczesnym wymogu podejmowania niezbędnych działań zapewniających skuteczną ochronę środowiska morskiego. Do tej pory na wodach międzynarodowych nie prowadzono żadnej komercyjnej eksploatacji dna morskiego. Konieczne jest zatem opracowanie zrównoważonych i stymulujących rozwój przepisów regulujących tę działalność, opartych na rzetelnych analizach ekonomicznych.
Podsumowanie
Mógłbym tak analizować kolejne surowce, ale nie widzę w tym większego sensu. Istotą tego artykułu jest pokazanie że:
- Nie zawsze coś, co wydaje się nam groźne i oczywiste na pierwszy rzut oka, takie jest w rzeczywistości, co pokazałem na przykładzie neonu.
- Wojny zawsze generują problemy i mają istotny wpływ na łańcuch dostaw, ale nie zawsze tam, gdzie się spodziewamy. Przykładem jest hel. Jednakże problemy bliskowschodnie mają istotny wpływ na cały przemysł, w tym również na półprzewodnikowy. Dlatego, że stosuje się tam wiele materiałów organicznych, pochodnych węglowodorów, z przetwórstwa ropy naftowej. Przedłużające się problemy z dostawami ropy naftowej dotkną nas zatem nie tylko na stacjach benzynowych.
- Gal pokazuje, że czynniki ekonomiczne wraz z geopolitycznymi mogą nas zmusić do znalezienia innego źródła dostaw. Nie jesteśmy aż tak zależni od Chin, jak się wydaje – biorąc pod uwagę tylko udział tego państwa w dostawach galu na rynku światowym (98,7% – praktyczny monopol).
- Wiele surowców (krzem, magnez, wolfram), mimo że dostawy są zdominowane przez Chiny, to w przemyśle high-tech (nie tylko półprzewodniki) używanych jest w małych ilościach. Możemy poszukać innych źródeł. Zawsze musimy głębiej analizować sytuację. To dlatego Chiny ogłaszają ograniczenia, a później je luzują. To forma nacisku, ale kompletna blokada zmusiłaby inne kraje do uruchomienia produkcji w innych technologiach i z innych źródeł.
- Przykład ze złożami podmorskimi pokazuje, że mamy szereg innych możliwości pozyskiwania surowców krytycznych, ale tak się nie dzieje, głównie z przyczyn ekonomicznych.
Dlaczego nie widzę sensu opisu dostępności innych surowców? Na jednej z wyższych pozycji – z udziałem Chin w rynku ponad 80% – jest bizmut. Gdybym zaczął opisywać sytuację dostępności bizmutu, to musiałbym także poruszyć temat telluru. Tellurek bizmutu to podstawowy materiał ogniw Peltiera, które z niszowego podzespołu elektronicznego stają się teraz niezwykle ważne. Służą do lokalnego chłodzenia w dużych systemach komputerowych związanych z AI. To pokazuje, że coś, co początkowo uważamy za nieistotne, może stać się ważne z powodu rozwoju zupełnie innej technologii. Dlatego warto zawsze głębiej analizować temat, a nie tylko tak płytko jak to się zdarzyło w przypadku neonu.

 Grzegorz Kamiński: Rynek podzespołów GaN według raportów Yole Group
 Grzegorz Kamiński: Detektory podczerwieni od VIGO Photonics i nie tylko – technologia i rynek
 Grzegorz Kamiński: Dlaczego powstały tranzystory FinFET i GAAFET?